Si votre salaire a été envoyé sur un compte bancaire clôturé, l’argent n’est normalement pas perdu. Lorsque la fermeture du compte est effective, la banque destinataire ne peut généralement plus créditer le virement et le rejette. Les fonds repartent alors vers la banque de l’employeur, qui doit organiser un nouveau paiement sur un compte valide. Le salarié doit signaler le problème, mais ce n’est pas à lui de récupérer personnellement l’argent auprès des banques pour pouvoir être rémunéré, rédaction rapporte SuperJouer Paris.
La situation devient plus délicate lorsque le virement apparaît comme exécuté dans les fichiers de paie, alors que rien n’est arrivé sur votre nouveau compte. Un changement de banque récent, un ancien RIB conservé par le service comptable ou une clôture encore en cours peuvent expliquer ce décalage. Voici comment retrouver la trace du salaire, identifier l’interlocuteur responsable et éviter qu’un incident bancaire ne se transforme en plusieurs semaines sans rémunération.
Que devient un salaire viré sur un compte bancaire déjà fermé ?
Un compte bancaire définitivement clôturé ne fonctionne plus comme un compte actif. Il ne peut donc pas recevoir normalement de nouveaux virements. Si votre employeur utilise malgré tout l’ancien IBAN, la banque destinataire doit traiter cette opération selon son statut et les règles applicables aux virements.
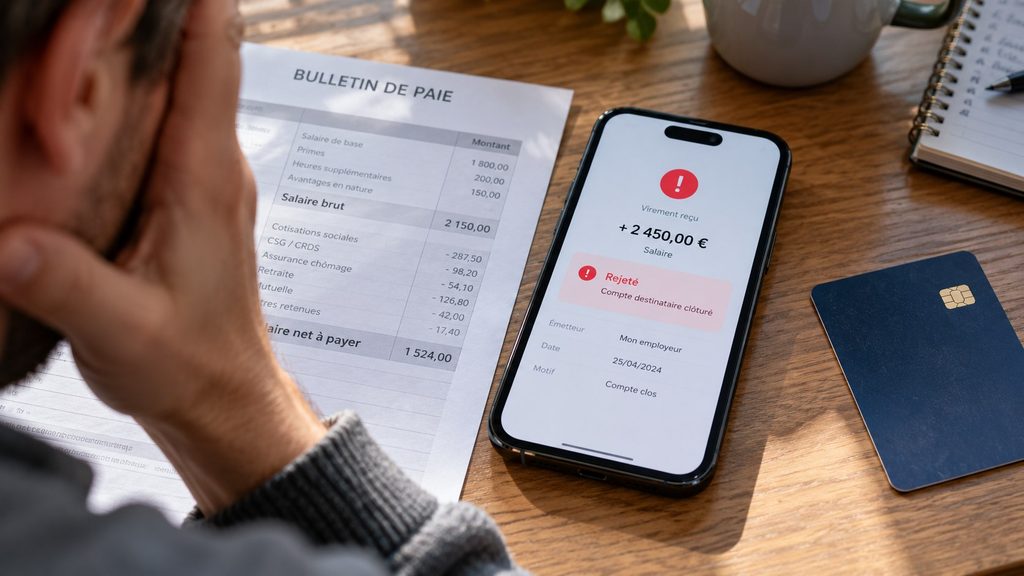
Dans le cas habituel, le virement vers un compte clôturé est rejeté. La somme retourne dans le circuit bancaire vers l’établissement de l’émetteur, avant d’être recréditée sur le compte utilisé par l’entreprise pour payer les salaires.
Trois situations doivent néanmoins être distinguées :
- Compte déjà clôturé : le virement est normalement refusé et les fonds sont renvoyés vers la banque émettrice.
- Compte encore actif au moment du versement : le salaire peut avoir été crédité avant la fermeture effective. Il faut alors vérifier comment le solde a été restitué ou transféré.
- Compte transféré dans le cadre d’une mobilité bancaire : les organismes émetteurs peuvent avoir reçu les nouvelles coordonnées, mais leur prise en compte n’est pas toujours immédiate.
Le point essentiel consiste à connaître la date exacte de clôture. Une carte bancaire désactivée, un accès à l’application supprimé ou un compte affichant zéro euro ne prouvent pas nécessairement que la fermeture administrative était déjà effective lorsque le salaire a été envoyé.
Attention également à ne pas confondre un virement rejeté pour compte fermé avec un virement envoyé vers un mauvais IBAN appartenant à une autre personne. Dans le second cas, la récupération peut nécessiter une procédure bancaire spécifique et ne garantit pas automatiquement le retour des fonds.
Combien de temps faut-il pour récupérer le salaire ?
Il n’existe pas de délai légal unique garantissant qu’un salaire envoyé sur un compte fermé sera automatiquement disponible après trois, cinq ou sept jours. Le temps nécessaire dépend du moment auquel le rejet intervient, des traitements interbancaires et de la rapidité avec laquelle l’employeur effectue un nouveau versement.
Un virement SEPA classique correctement exécuté est normalement soumis à un délai d’exécution d’un jour ouvrable après réception de l’ordre par la banque, sous réserve des règles relatives aux horaires limites. Mais ce délai ne correspond pas à la durée totale de résolution d’un rejet.
Par exemple, si l’entreprise envoie la paie un vendredi et que la banque destinataire signale ensuite l’impossibilité de créditer le compte, les échanges peuvent se poursuivre la semaine suivante. Les week-ends et jours fériés peuvent allonger le traitement.
Pour comprendre où se trouve la somme, il faut distinguer trois étapes :
- L’employeur confirme que l’ordre de paiement a bien été transmis à sa banque.
- La banque émettrice identifie le statut du virement : exécuté, rejeté, retourné ou en cours de traitement.
- Une fois la situation bancaire clarifiée, l’employeur procède au règlement sur le nouvel IBAN.
Un ordre indiqué comme exécuté ne signifie pas nécessairement que le salarié a effectivement reçu son salaire. La preuve de l’émission et celle du crédit sur un compte utilisable sont deux éléments différents.
La même distinction entre date d’envoi et date de disponibilité existe pour certains versements sociaux, notamment les paiements de France Travail, dont l’arrivée dépend aussi des traitements bancaires.
Qui doit récupérer l’argent : l’employeur, le salarié ou la banque ?
En France, l’employeur reste responsable du paiement du salaire. L’article L3241-1 du Code du travail prévoit notamment que la rémunération peut être versée sur un compte bancaire ou postal dont le salarié est titulaire ou cotitulaire.
Lorsque le virement échoue, l’employeur ne peut pas simplement considérer que son obligation est remplie au seul motif qu’il a transmis un fichier de paie. Il faut cependant examiner les circonstances de l’incident, notamment lorsque le salarié n’a pas communiqué ses nouvelles coordonnées.
Ce que doit faire l’employeur
L’employeur, généralement par l’intermédiaire du service paie ou de la comptabilité, doit vérifier le statut de l’opération auprès de sa banque. Si le virement a été rejeté, il doit organiser le règlement du salaire sur des coordonnées bancaires valides.
Lorsque les fonds ne sont pas encore revenus, l’entreprise peut demander à sa banque une recherche de paiement ou les informations nécessaires pour retrouver l’opération.
Une avance ou un nouveau règlement avant la fin de cette recherche peut également être envisagé pour éviter que le salarié reste sans ressources. Les modalités doivent être convenues clairement afin de prévenir un double versement.
Ce que doit faire le salarié
Le salarié doit informer rapidement son employeur de l’incident et lui transmettre un RIB à jour. Il est également utile de contacter l’ancienne banque pour confirmer la fermeture du compte et demander si un virement a été présenté après cette date.
Il n’a toutefois pas à effectuer lui-même une procédure de récupération sur le compte bancaire professionnel de son employeur. La banque de l’entreprise est l’interlocuteur direct de celle-ci pour rechercher le virement émis.
La répartition pratique des démarches est donc simple : le salarié fournit les informations nécessaires, l’employeur recherche le paiement et les banques traitent son acheminement ou son retour.
Les démarches à effectuer si votre salaire n’arrive pas
Si la date habituelle de paiement est passée, mieux vaut effectuer plusieurs vérifications sans attendre que l’argent revienne spontanément.
- Vérifiez votre nouveau compte. Consultez les opérations récentes et assurez-vous que le salaire n’a pas déjà été crédité sous un libellé inhabituel.
- Contactez l’ancienne banque. Demandez une confirmation écrite de la date de clôture et, si possible, des informations sur la présentation du virement.
- Prévenez le service paie par écrit. Indiquez le montant attendu, la période de rémunération et les coordonnées du nouveau compte.
- Demandez une recherche du virement. L’employeur peut solliciter sa banque avec la référence de l’opération pour vérifier si les fonds ont été retournés.
- Réclamez une date de régularisation. Demandez quand un nouveau paiement sera effectué et conservez les échanges.
Si le salaire reste impayé malgré ces démarches, une demande formelle de paiement peut être adressée à l’employeur, notamment par lettre recommandée avec accusé de réception.
Selon Service Public, dans sa fiche consacrée au paiement du salaire, le salarié peut saisir le conseil de prud’hommes pour demander le versement des sommes dues. L’action en paiement du salaire se prescrit en principe par trois ans à compter de la date à laquelle la rémunération aurait dû être payée.
Une erreur de RIB ne signifie donc pas que le salaire cesse d’être dû. En revanche, les circonstances peuvent compter pour apprécier les responsabilités liées au retard. Une difficulté technique n’est pas automatiquement assimilable à un refus volontaire de payer.
Changement de banque : comment empêcher le problème de se reproduire ?
Lorsqu’un salarié change d’établissement bancaire, il peut utiliser le service gratuit d’aide à la mobilité bancaire. Ce dispositif permet aux banques de transmettre les nouvelles coordonnées aux organismes qui réalisent des opérations régulières sur le compte.
D’après les règles de mobilité bancaire détaillées par Service Public, la procédure entre banques et organismes concernés s’effectue dans un délai global de 22 jours ouvrés.
La banque de départ doit aussi, pendant les 13 mois suivant la clôture, fournir gratuitement des informations sur les opérations présentées sur le compte fermé, dans les conditions prévues par le dispositif. Il s’agit d’une obligation d’information, pas d’une garantie que chaque nouveau virement sera automatiquement redirigé vers votre nouveau compte.
Pour éviter un incident de paie, le plus prudent reste de transmettre directement le nouveau RIB au service des ressources humaines, puis de vérifier qu’il a bien été enregistré dans le logiciel de paie avant le prochain traitement des salaires.
Il faut également conserver l’attestation de clôture, l’ancien RIB et les échanges confirmant le changement de domiciliation bancaire. Ces documents peuvent être utiles si plusieurs paiements continuent à utiliser les mauvaises coordonnées.
Cette vérification concerne aussi les organismes qui versent d’autres revenus ou prestations. Un changement de coordonnées mal enregistré peut affecter la réception d’une allocation ou compliquer le suivi d’un droit lié aux revenus, comme la prime d’activité.
Enfin, les sommes éventuellement transférées à la Caisse des dépôts au titre d’un ancien compte inactif ne doivent pas être confondues avec un salaire récemment rejeté. Ce sont deux procédures distinctes.
FAQ : salaire versé sur un compte clôturé
La banque peut-elle garder mon salaire si mon compte est fermé ?
La banque ne peut pas s’approprier librement un salaire simplement parce qu’un virement vise un compte clôturé. Il faut déterminer si le versement a été refusé, s’il a été crédité avant la clôture ou si une autre situation bancaire explique son absence. Une demande écrite permet d’obtenir des précisions.
Mon employeur peut-il refuser de refaire le virement tant que l’argent n’est pas revenu ?
L’employeur peut avoir besoin de vérifier le premier paiement pour éviter un doublon, mais cela ne supprime pas son obligation de rémunérer le travail effectué. Si le salaire est exigible et reste indisponible, le salarié peut demander une régularisation et, en cas de litige persistant, exercer les recours prévus par le droit du travail.
Un salaire peut-il être automatiquement transféré vers mon nouveau compte ?
Il ne faut pas compter sur un transfert automatique. Le dispositif de mobilité bancaire sert principalement à informer les émetteurs de paiements récurrents des nouvelles coordonnées. Un virement envoyé à l’ancien IBAN après clôture peut donc être rejeté.
Que faire si l’employeur affirme que mon salaire a déjà été payé ?
Demandez une confirmation du virement indiquant sa date, son montant et sa référence. Faites vérifier auprès de la banque émettrice que les fonds ne sont pas revenus et demandez à l’ancienne banque si l’opération a été présentée. Ces éléments permettront de distinguer un paiement réellement reçu d’un simple ordre transmis.
Dois-je saisir la Banque de France pour retrouver mon salaire ?
Pas dans le cas habituel d’un virement de paie rejeté. Les premiers interlocuteurs sont l’employeur et les banques concernées. Si une réclamation bancaire demeure sans solution, les voies de recours adaptées peuvent être envisagées, mais la Banque de France ne recherche pas individuellement chaque salaire envoyé sur un compte fermé.
À retenir : un salaire envoyé sur un compte bancaire clôturé doit être localisé, puis régularisé. Le salarié doit communiquer ses coordonnées valides et signaler rapidement l’incident. L’employeur doit faire rechercher le virement et assurer le paiement de la rémunération due. Plus les démarches sont engagées tôt, plus il est facile de distinguer un simple rejet bancaire d’un véritable retard de salaire.
Restez informé 24/7 des actualités locales à Paris, de la technologie et des jeux vidéo avec des informations utiles, fiables et mises à jour en continu sur SuperJouer Paris.