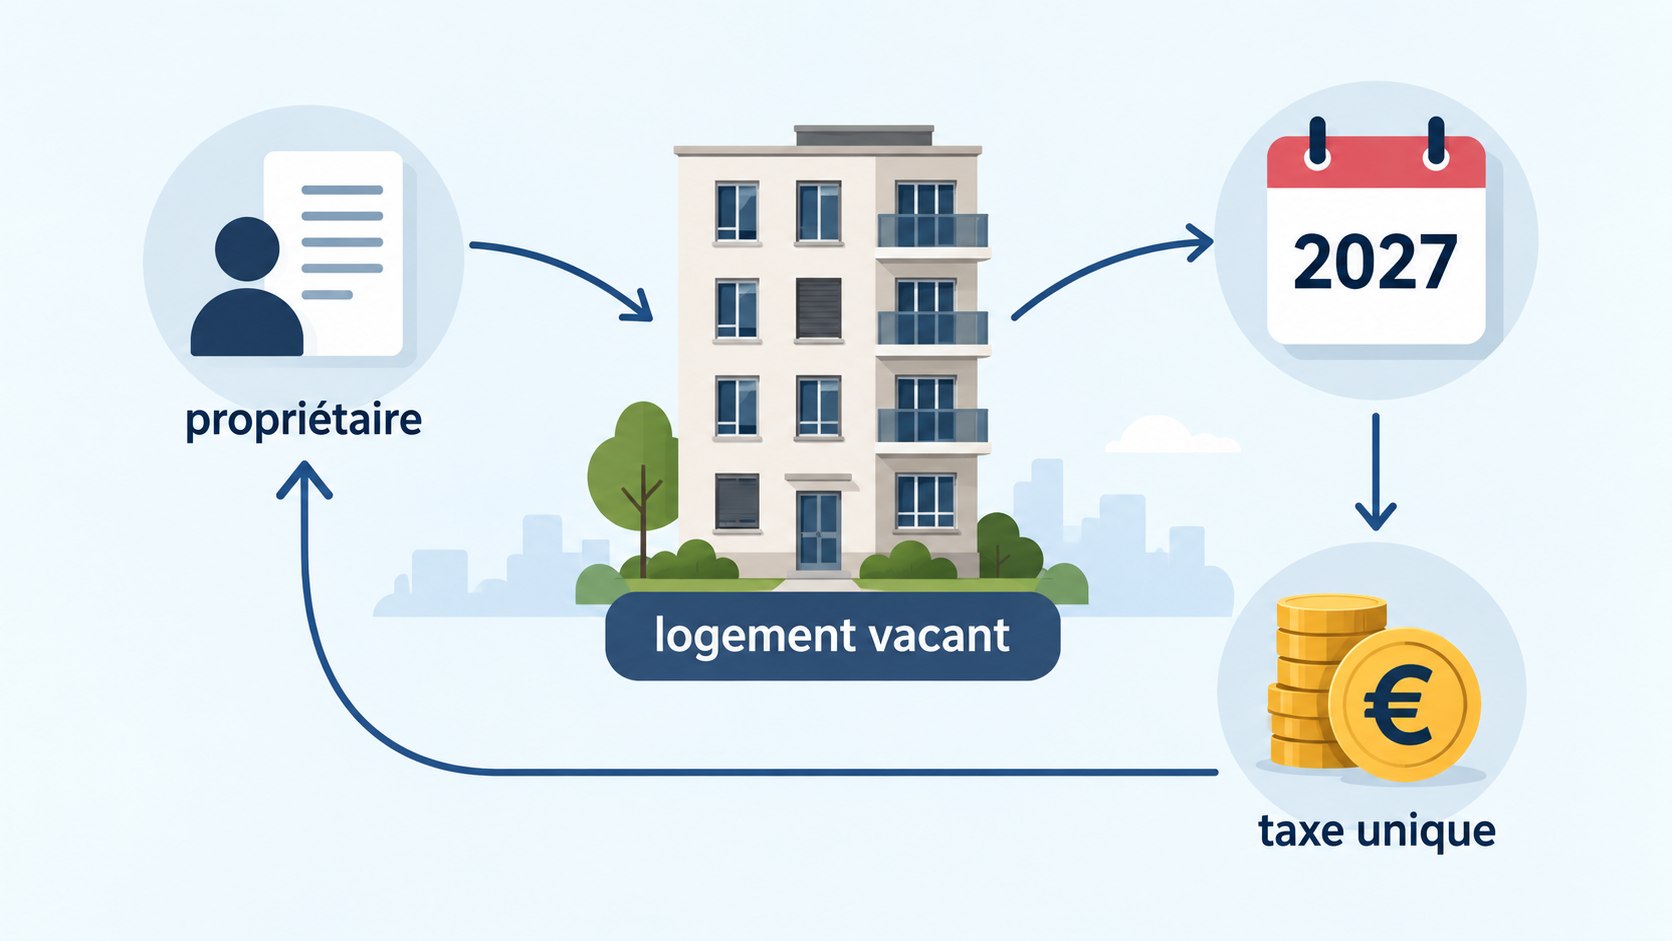
Logements vacants : à partir des impositions établies au titre de 2027, la France remplacera les deux dispositifs actuels — taxe annuelle sur les logements vacants (TLV) et taxe d’habitation sur les logements vacants (THLV) — par une taxe unique, la taxe sur la vacance des locaux d’habitation (TVLH). La réforme est déjà inscrite dans la loi de finances pour 2026, promulguée le 19 février, et son périmètre territorial a été fixé par un décret du 25 août 2026, rédaction rapporte SuperJouer Paris. En zone tendue, un logement pourra être imposé après au moins un an de vacance ; hors de ces zones, le seuil sera de deux ans lorsque la commune ou l’intercommunalité compétente aura choisi d’instaurer la taxe.
Le changement ne signifie donc ni qu’une nouvelle taxe frappera automatiquement tous les logements inoccupés, ni que le compteur de vacance repartira à zéro le 1er janvier 2027. La durée pendant laquelle le logement était déjà vacant avant cette date sera prise en compte. Les propriétaires, usufruitiers et certains titulaires de droits réels immobiliers doivent surtout vérifier trois éléments : la commune où se trouve le bien, la durée exacte de son inoccupation et la raison de cette vacance. L’administration fiscale utilisera notamment les informations issues de la déclaration d’occupation des biens immobiliers.
Selon l’Insee, la France hors Mayotte comptait 38,4 millions de logements au 1er janvier 2025, dont environ 3 millions de logements vacants, soit 7,7 % du parc. Ce volume statistique est toutefois beaucoup plus large que le nombre de logements qui seront effectivement imposables à la TVLH : durée de vacance, localisation et exemptions réduisent le champ des biens taxés.
« En 2025, 3,0 millions de logements sont vacants. »
— Insee, Parc de logements au 1er janvier 2025, septembre 2025.
Quels propriétaires seront concernés par la taxe sur les logements vacants en 2027 ?
La première condition sera appréciée au 1er janvier de l’année d’imposition. Le Code général des impôts prévoit un délai minimal d’un an pour les logements situés dans les communes présentant un déséquilibre marqué entre l’offre et la demande, et de deux ans dans les autres communes lorsque la taxe y est instaurée. La TVLH sera due principalement par le propriétaire ou l’usufruitier, mais le texte vise aussi le preneur à bail à construction ou à réhabilitation et l’emphytéote dans les situations correspondantes.
Le redevable doit disposer du logement depuis le début de la période de référence servant à apprécier la vacance. Surtout, le décret n° 2026-831 du 25 août 2026 remplace l’ancien zonage réglementaire utilisé pour la TLV et établit la liste des communes relevant du nouveau régime.
« La taxe sur la vacance des locaux d’habitation est due pour les logements vacants au 1er janvier de l’année d’imposition. »
— Article 1406 bis du Code général des impôts.
La situation peut être résumée ainsi :
| Situation du logement au 1er janvier 2027 | Application de la TVLH |
|---|---|
| Commune relevant du nouveau zonage des secteurs tendus, logement vacant depuis au moins 1 an | Taxe applicable de plein droit, sauf exclusion ou exonération |
| Commune hors zonage, logement vacant depuis au moins 2 ans | Taxe possible seulement si la collectivité l’a instaurée |
| Logement vacant depuis quelques mois seulement | Pas de TVLH 2027 au titre du seuil de durée |
| Logement occupé plus de 90 jours consécutifs pendant la période de référence | Exclu du champ selon l’article 1406 bis |
| Vacance indépendante de la volonté du contribuable | Exclusion prévue par la loi |
| Véritable résidence secondaire meublée | Régime fiscal différent : elle n’est pas assimilée à un logement vacant |
| Logement détenu par certains organismes HLM visés par le Code de la construction | Exclu du champ |
La distinction avec une résidence secondaire est essentielle. Un appartement meublé dont le propriétaire conserve la jouissance pour ses séjours personnels peut relever de la taxe d’habitation sur les résidences secondaires et non de la fiscalité applicable à un logement vacant. Pour vérifier cette autre situation, le dossier consacré à la taxe d’habitation 2026 sur une résidence secondaire détaille les critères liés à l’occupation au 1er janvier et au caractère meublé du bien.
Un an en zone tendue, deux ans ailleurs
Dans les communes figurant dans le périmètre fixé par le décret du 25 août 2026, la TVLH s’appliquera automatiquement lorsque le logement est vacant depuis au moins un an au 1er janvier. Il ne sera donc pas nécessaire qu’un conseil municipal vote la création de la taxe pour chaque logement concerné. Le caractère automatique concerne la taxe dans la commune, pas l’imposition de tous les logements sans distinction. Chaque bien devra encore satisfaire les conditions de vacance prévues par la loi et ne pas relever d’une exclusion.
Hors de ce périmètre, la logique change : la vacance devra durer au moins deux ans et la commune pourra décider d’instaurer la taxe. Un établissement public de coopération intercommunale à fiscalité propre ayant adopté un programme local de l’habitat pourra également l’instituer dans les conditions prévues par le Code général des impôts. Lorsqu’une commune membre l’a elle-même instaurée, la délibération de l’intercommunalité ne s’applique pas sur son territoire.
L’une des conséquences les plus importantes du régime transitoire concerne les logements déjà inoccupés en 2025 ou 2026. L’article 108 de la loi de finances précise expressément que, pour l’imposition 2027, la durée de vacance antérieure au 1er janvier 2027 sera comptabilisée. Un logement situé en zone tendue et resté vacant pendant toute l’année 2026 pourra donc remplir le critère temporel dès 2027. Hors zone tendue, les propriétaires d’un bien inoccupé depuis 2025 devront également examiner la décision prise localement.
« Dans les communes situées en zone tendue, la taxe s’appliquera automatiquement aux logements vacants depuis au moins un an. »
— ANIL, 19 août 2026.
Combien pourra coûter la taxe unique sur les logements vacants ?
La taxe logements vacants 2027 sera calculée à partir de la valeur locative cadastrale du logement, c’est-à-dire de la base fiscale correspondant au loyer annuel théorique que le bien pourrait produire. En zone tendue, le taux légal sera de 17 % la première année d’imposition et de 34 % à partir de la deuxième.
La véritable nouveauté est la marge laissée aux communes : elles pourront porter ces taux jusqu’à 30 % la première année et jusqu’à 60 % les années suivantes. Hors zone tendue, lorsqu’une collectivité choisira d’instaurer la taxe, elle fixera librement son taux dans une limite de 50 %. Le niveau réel de l’imposition dépendra donc à la fois de la valeur locative cadastrale et des décisions fiscales prises localement.
« La taxe sera calculée à partir de la valeur locative cadastrale de l’habitation. »
— Service Public, mise à jour du 2 septembre 2026.
Voici ce que donnerait, à titre purement illustratif, une valeur locative cadastrale de 8 000 euros :
| Taux appliqué | Calcul sur une base de 8 000 € | Cotisation théorique |
|---|---|---|
| 17 % | 8 000 × 17 % | 1 360 € |
| 30 % | 8 000 × 30 % | 2 400 € |
| 34 % | 8 000 × 34 % | 2 720 € |
| 50 % | 8 000 × 50 % | 4 000 € |
| 60 % | 8 000 × 60 % | 4 800 € |
Ces montants ne constituent évidemment pas un barème forfaitaire : un logement dont la valeur locative cadastrale est de 4 000 euros n’aura pas la même base qu’un appartement évalué à 12 000 euros. Deux biens comparables peuvent également supporter des montants différents si les collectivités compétentes n’adoptent pas les mêmes taux.
La logique est proche de celle rencontrée avec d’autres impôts immobiliers locaux, où la valeur fiscale du bien joue un rôle déterminant. Les propriétaires qui souhaitent comprendre cette mécanique peuvent également consulter le dossier sur la taxe foncière 2026, son calcul et ses échéances.
Ce qui change réellement par rapport à la TLV et à la THLV
Jusqu’à la fin de 2026, deux taxes coexistent. La TLV concerne les logements vacants depuis au moins un an dans les communes relevant du zonage prévu à cet effet ; ses taux sont déjà de 17 % la première année d’imposition puis de 34 %. La THLV peut, de son côté, être instaurée dans des collectivités situées hors du champ de la TLV pour les logements vacants depuis plus de deux ans.
La réforme ne supprime donc pas la fiscalité de la vacance pour en créer une entièrement nouvelle : elle fusionne deux régimes existants et redéfinit leur gouvernance locale.
| Jusqu’au 31 décembre 2026 | À compter des impositions 2027 |
|---|---|
| TLV en zone concernée | TVLH de plein droit dans le nouveau zonage |
| THLV sur décision locale hors zonage TLV | TVLH facultative hors nouveau zonage |
| TLV : 17 %, puis 34 % | 17 %, puis 34 %, avec possibilité locale de monter à 30 % puis 60 % |
| THLV : taux lié au régime local de taxe d’habitation | Taux fixé localement hors zone, plafonné à 50 % |
| Deux dispositifs distincts | Une seule taxe : TVLH |
| Produit de la TLV affecté à l’Anah ; THLV aux collectivités | Produit de la nouvelle taxe affecté aux communes et intercommunalités concernées |
Service Public précise que la TLV actuellement perçue par l’Agence nationale de l’habitat et la THLV perçue localement laisseront place à une taxe dont les recettes seront orientées vers le bloc communal.
Autre détail juridique à surveiller : les anciennes délibérations prises pour instaurer la THLV cesseront de produire leurs effets au 1er janvier 2027. Les collectivités hors zone qui souhaitent utiliser la nouvelle TVLH devront donc raisonner dans le cadre du nouveau dispositif prévu par l’article 1406 bis.
Quels logements pourront échapper à la TVLH et que faut-il vérifier avant 2027 ?
La loi maintient plusieurs protections afin de ne pas taxer indistinctement toute absence d’occupant. Un logement occupé plus de 90 jours consécutifs pendant la période de référence sort du champ de la TVLH. Le texte exclut également les logements dont la vacance est indépendante de la volonté du contribuable, certaines dépendances du domaine public et les logements détenus par les organismes visés aux articles L. 411-2 et L. 481-1 du Code de la construction et de l’habitation.
Une mise en vente ou en location réelle, au prix du marché, sans acquéreur ni locataire peut notamment caractériser une vacance indépendante de la volonté du propriétaire selon les précisions de Service Public. L’absence d’occupant ne suffit donc pas, à elle seule, à établir définitivement que la taxe est due.
Le propriétaire devra cependant pouvoir documenter sa situation. Une simple affirmation selon laquelle le logement « était à louer » risque d’être beaucoup moins probante que des annonces datées, un mandat confié à une agence, des échanges avec des candidats, des estimations de marché ou des justificatifs expliquant pourquoi le bien ne pouvait pas être effectivement occupé.
Pour les propriétaires dont la vacance est liée à un projet de réhabilitation énergétique, les règles fiscales et les aides à la rénovation doivent être examinées séparément. Le dossier sur les nouvelles règles MaPrimeRénov’ applicables depuis septembre 2026 permet notamment de vérifier les changements concernant les rénovations d’ampleur et les systèmes de chauffage.
Le fait de réaliser des travaux ne doit toutefois pas être présenté comme une exonération automatique de TVLH : le texte légal retient le critère de vacance indépendante de la volonté du contribuable, qui doit être apprécié au regard de la situation concrète.
La déclaration d’occupation devient un point de contrôle majeur
Depuis la suppression de la taxe d’habitation sur les résidences principales, les propriétaires doivent déclarer la situation d’occupation de leurs locaux d’habitation dans le service « Biens immobiliers » de leur espace fiscal lorsqu’une déclaration est requise ou qu’un changement intervient. L’administration demande notamment d’indiquer si le logement est occupé par son propriétaire, loué, mis à disposition gratuitement, utilisé comme résidence secondaire ou vacant, ainsi que le motif de l’inoccupation.
Service Public indique expressément que ces informations serviront également à déterminer si une personne est redevable de la future taxe sur la vacance des locaux d’habitation. Une erreur de statut peut donc créer une incohérence entre la situation réelle et celle connue de la DGFiP.
Avant le basculement vers 2027, un propriétaire d’un logement actuellement inoccupé a donc intérêt à contrôler :
- la date précise à laquelle l’occupation a cessé ;
- la commune où se trouve le logement et son classement au regard du décret du 25 août 2026 ;
- le statut réel du bien : logement vacant, résidence secondaire meublée ou logement occupé ;
- les périodes d’occupation éventuelles supérieures à 90 jours consécutifs ;
- les justificatifs établissant une vacance indépendante de sa volonté ;
- les données actuellement enregistrées dans « Biens immobiliers » ;
- les décisions fiscales prises par la commune lorsqu’elle se trouve hors du zonage d’application automatique.
Il faut notamment éviter de raisonner uniquement à partir de l’avis fiscal reçu en 2026. Le dispositif de 2027 repose sur un nouvel article du Code général des impôts, un nouveau zonage et, potentiellement, de nouveaux taux locaux. Parallèlement, les propriétaires restent soumis aux autres échéances fiscales ordinaires ; le calendrier de la taxe d’habitation 2026 sur les résidences secondaires et celui de la taxe foncière 2026 continuent donc à relever de régimes distincts.
L’enjeu financier peut devenir significatif dans les communes utilisant la faculté de majoration. Avec un taux pouvant atteindre 60 % à partir de la deuxième année d’imposition en zone tendue, le coût dépendra directement de la valeur locative cadastrale du bien. Cette limite de 60 % n’est toutefois pas un taux national qui sera automatiquement appliqué partout : il s’agit d’un plafond que la commune pourra décider d’utiliser.
Questions fréquentes sur la taxe des logements vacants en 2027
La taxe unique sur les logements vacants entrera-t-elle réellement en vigueur en 2027 ?
Oui. L’article 108 de la loi n° 2026-103 du 19 février 2026 prévoit que les nouvelles dispositions s’appliquent aux impositions établies au titre de 2027. Le décret n° 2026-831 du 25 août 2026 a ensuite fixé le périmètre des communes concernées par l’application de plein droit.
Tous les propriétaires d’un logement vide devront-ils payer ?
Non. Il faut examiner la durée de vacance, la localisation du logement, les décisions prises par la collectivité hors zone tendue et les exclusions prévues par la loi. Un logement vacant depuis quelques mois seulement ne remplira pas le critère d’un ou deux ans.
Un logement vacant depuis 2026 sera-t-il concerné dès 2027 ?
Il peut l’être en zone tendue si la condition d’au moins un an de vacance est remplie au 1er janvier 2027. La loi précise que la période antérieure au 1er janvier 2027 est prise en compte pour déterminer la durée de vacance.
Quel sera le taux de la taxe sur les logements vacants ?
Dans les communes relevant de l’application automatique, le taux de référence sera de 17 % la première année d’imposition et 34 % ensuite. La commune pourra les relever jusqu’à respectivement 30 % et 60 %. Hors de ces communes, une collectivité ayant instauré la taxe pourra fixer son taux dans la limite de 50 %.
Une résidence secondaire sera-t-elle considérée comme un logement vacant ?
Pas lorsqu’il s’agit réellement d’une résidence secondaire meublée dont le contribuable conserve la disposition. Service Public distingue expressément la résidence secondaire meublée du logement vacant, qui est non meublé ou insuffisamment meublé pour permettre une occupation normale.
Que se passe-t-il si le propriétaire essaie réellement de louer ou vendre le logement ?
La loi exclut les situations dans lesquelles la vacance est indépendante de la volonté du contribuable. Service Public cite notamment le cas d’un logement proposé à la location ou à la vente au prix du marché sans trouver de locataire ou d’acquéreur. Le propriétaire doit pouvoir produire des éléments permettant d’établir la réalité de ses démarches.
La réforme est donc déjà juridiquement actée, mais son effet concret dépendra fortement de chaque bien. Pour un propriétaire disposant d’un logement inoccupé depuis 2025 ou 2026, les vérifications utiles doivent être faites avant le 1er janvier 2027 : statut de la commune, date de début de vacance, déclaration d’occupation et pièces pouvant justifier une éventuelle exclusion.
Restez informé 24/7 des actualités locales à Paris, de la technologie et des jeux vidéo avec des informations utiles, fiables et mises à jour en continu sur SuperJouer Paris.